
Plateforme pour l’eau, le gaz et la chaleur
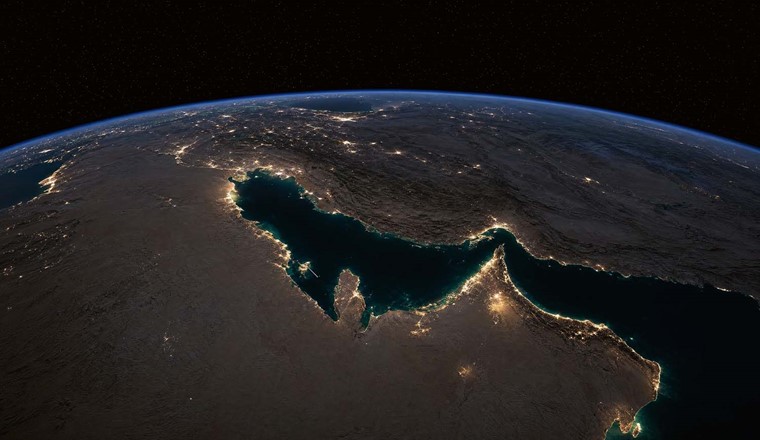
La situation sur les marchés internationaux du gaz reste tendue. Le conflit autour du détroit d'Ormuz, dont la durée est imprévisible, a des répercussions particulièrement graves. C'est par cette voie que transite habituellement près d'un cinquième de l'offre mondiale de gaz naturel liquéfié (GNL). L'interruption de fait, par moments, du trafic maritime a ainsi privé le marché mondial d'une part considérable de sa flexibilité. Les conséquences se sont immédiatement fait sentir : les prix en Europe et en Asie ont fortement augmenté et ont réagi avec nervosité à chaque nouvelle information. Le fait que les cargaisons de GNL aient été systématiquement acheminées là où la disposition à payer était la plus forte a encore aggravé la situation.
Depuis, la situation s’est certes quelque peu apaisée. Les méthaniers traversent à nouveau le détroit d’Ormuz, mais les volumes sont bien inférieurs au niveau d’avant le conflit. À cela s’ajoute le fait que les dommages subis par les infrastructures de GNL et les restrictions de production qui en découlent, notamment au Qatar, pèseront sur l’offre mondiale même au-delà de la crise immédiate.
Dans le même temps, certains facteurs contribuent à stabiliser le marché. Dans plusieurs pays asiatiques, la demande a reculé, parallèlement à la hausse des prix. De plus, l’Europe peut compter sur des importations supplémentaires de GNL, notamment en provenance des États-Unis. La Norvège reste également un pilier central de l’approvisionnement européen. Le marché mondial du gaz reste donc vulnérable, mais dispose aujourd’hui de sources d’approvisionnement et d’une flexibilité nettement plus importantes qu’au cours de la crise énergétique de 2022.
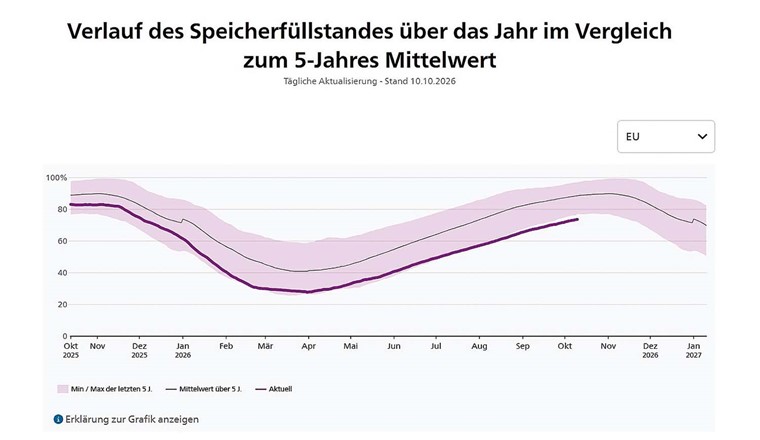
Les stocks de gaz européens font l’objet d’une attention particulière cette année, car plusieurs facteurs de risque se conjuguent : des niveaux de remplissage initiaux faibles après l’hiver, des incertitudes concernant les chaînes d’approvisionnement mondiales en GNL et une demande incertaine pour l’hiver à venir. Les stocks sont donc considérés comme un indicateur important de la résilience du système d’approvisionnement européen. Leur importance se manifeste notamment lors des journées hivernales froides, lorsque de grandes quantités de gaz doivent être mises à disposition à court terme. Des niveaux de stockage bas peuvent limiter la capacité à couvrir de tels pics de demande.
Parallèlement, le système d’approvisionnement européen a évolué depuis 2022. Des capacités supplémentaires d’importation de GNL, de nouvelles relations d’approvisionnement et une plus grande diversification des sources d’approvisionnement ont réduit la dépendance vis-à-vis de certaines voies d’approvisionnement. Des prix élevés ne sont donc pas automatiquement synonymes de pénurie de gaz. Un marché tendu réagit dans un premier temps par le biais des prix: ceux-ci rendent les livraisons supplémentaires de GNL plus attractives tout en freinant la demande chez les consommateurs sensibles aux prix.
Une pénurie physique ne se produirait que si, malgré ces mécanismes de marché, il n’y avait plus suffisamment de gaz disponible ou transportable. Le risque augmente notamment lorsque plusieurs facteurs se conjuguent: un hiver rigoureux, une forte demande de gaz pour la production d’électricité, des restrictions sur des voies d’approvisionnement importantes et une disponibilité limitée en GNL. La situation fait donc l’objet d’une surveillance constante et très attentive.
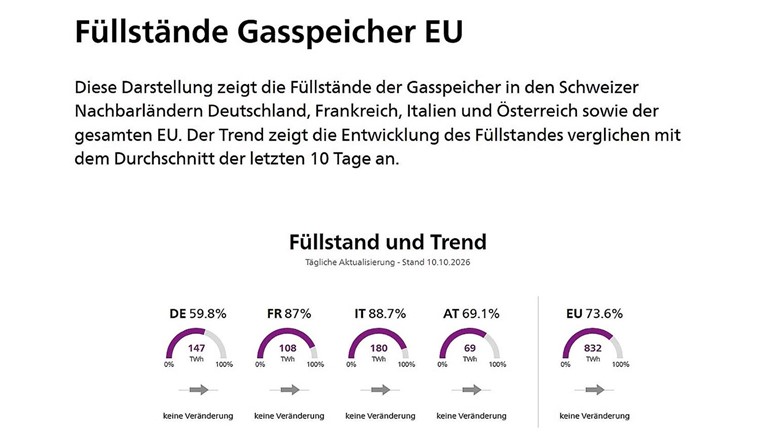
Alors que dans divers pays européens, les exigences de l’UE en matière de niveaux de stockage sont garanties par la réglementation, les niveaux de remplissage en Allemagne, à peine supérieurs à 60 %, sont nettement inférieurs à la moyenne à long terme. L’Agence fédérale allemande des réseaux qualifie cette évolution de grave, mais ne considère pas pour l’instant que la sécurité d’approvisionnement soit critique.
Cette perspective européenne revêt une importance particulière pour la Suisse, car elle ne dispose pas de ses propres installations de stockage saisonnier à grande échelle. Les quantités nécessaires sont achetées sur les marchés européens et nominées dans les installations de stockage des pays voisins. La Suisse dépend donc directement du bon fonctionnement des marchés et des voies de transport transfrontalières.
Le secteur gazier suisse – sous l’égide de l’Association suisse de l’industrie gazière (VSG) – a donc commencé très tôt à renforcer systématiquement ses mesures de prévention. Au printemps 2022, l’association a constitué, sur la base d’un mandat du Conseil fédéral, un groupe de travail réunissant des représentants du secteur gazier et des autorités fédérales. Ensemble, ils ont mis en place des réserves de stockage et des options d’approvisionnement supplémentaires. L’organisation d’intervention en cas de crise KIO Gas a été mise en place en tant qu’organisme de mise en œuvre permanent et relève de la responsabilité de la VSG.
Ce qui a été mis en place à l'époque dans l'urgence constitue aujourd'hui une base importante pour l'évaluation continue de la situation et la préparation de mesures éventuelles. Le secteur connaît les processus, les interfaces et les outils, et entretient des échanges étroits avec les autorités ainsi qu'avec les Acteurs du marché.
En août, le secteur gazier a communiqué, en collaboration avec l'Office fédéral de l'approvisionnement économique du pays (OFAE), des mesures supplémentaires. L’initiative dite «ITA.SWAPtion.26» joue ici un rôle central. Elle permet, en cas de besoin, d’utiliser du gaz acheminé depuis la France vers l’Italie via Oltingue et à travers la Suisse. Cette option est comparable à une assurance: on espère ne jamais avoir à y recourir. Si toutefois les importations de gaz en provenance d’Allemagne via Wallbach devaient être limitées, l’ITA.SWAPtion.26 pourrait compenser les quantités manquantes. Son volume correspond à environ 10 % de la consommation hivernale suisse.
Si une situation de pénurie venait néanmoins à se profiler, d’autres instruments sont disponibles. Ainsi, les installations bicombustibles peuvent être converties au fioul afin de réduire la consommation de gaz à court terme. Compte tenu des incertitudes actuelles, le secteur recommande aux exploitants de ces installations de vérifier le niveau de leurs cuves à fioul et de les remplir si nécessaire. À cela s’ajoutent les mesures prises par la Confédération. Celles-ci vont des appels à la modération de la consommation jusqu’au contingentement de la consommation de gaz.
En cas de pénurie de gaz ou d’interruption de l’approvisionnement en gaz, la recommandation G1010 de SVGW fournit une aide technique aux gestionnaires de réseau. Celle-ci repose sur quatre piliers:
Le message central pour la Suisse n’est ni une levée d’alerte, ni de l’alarmisme. La situation reste instable, mais le système européen d’approvisionnement en gaz est aujourd’hui plus diversifié qu’en 2022. Le secteur du gaz suit de très près l’évolution de la situation et entretient des échanges réguliers avec la Confédération.
Les mois à venir montreront dans quelle mesure l’hiver et la situation géopolitique pèseront réellement sur le marché du gaz. Il est essentiel que la Suisse n’aborde pas les mois d’hiver sans être préparée. La sécurité d’approvisionnement ne se limite pas aux flux de gaz et aux quantités disponibles. Les événements récents montrent que la résilience des infrastructures et des systèmes numériques revêt également une importance croissante. La protection des installations contre le sabotage ainsi que la mise en œuvre de mesures contre les cyberrisques font donc tout autant partie de la prévention que l’acquisition, le stockage et la sécurisation des capacités de transport.
Prolog du magazine Aqua & Gas de novembre 2026: «Approvisionnement en gaz: L'espoir suffit-il?» (Florian Linder, Transitgas AG)
Entretien dans le magazine Aqua & Gas de novembre 2026: «Contrairement à 2022, cette situation ne nous prend plus au dépourvu aujourd’hui» (avec Andreas Bolliger, CEO de Ganeos et membre du comité de SVGW)
Avec l'abonnement en ligne, lisez le E-paper «AQUA & GAS» sur l'ordinateur, au téléphone et sur la tablette.
Avec l'abonnement en ligne, lisez le E-paper «Wasserspiegel» sur l'ordinateur, au téléphone et sur la tablette.
Kommentare (0)